Pengurusan BPHTB Dinilai Tidak Jelas, Bapenda: Lebih Baik WP Langsung Urus secara Mandiri

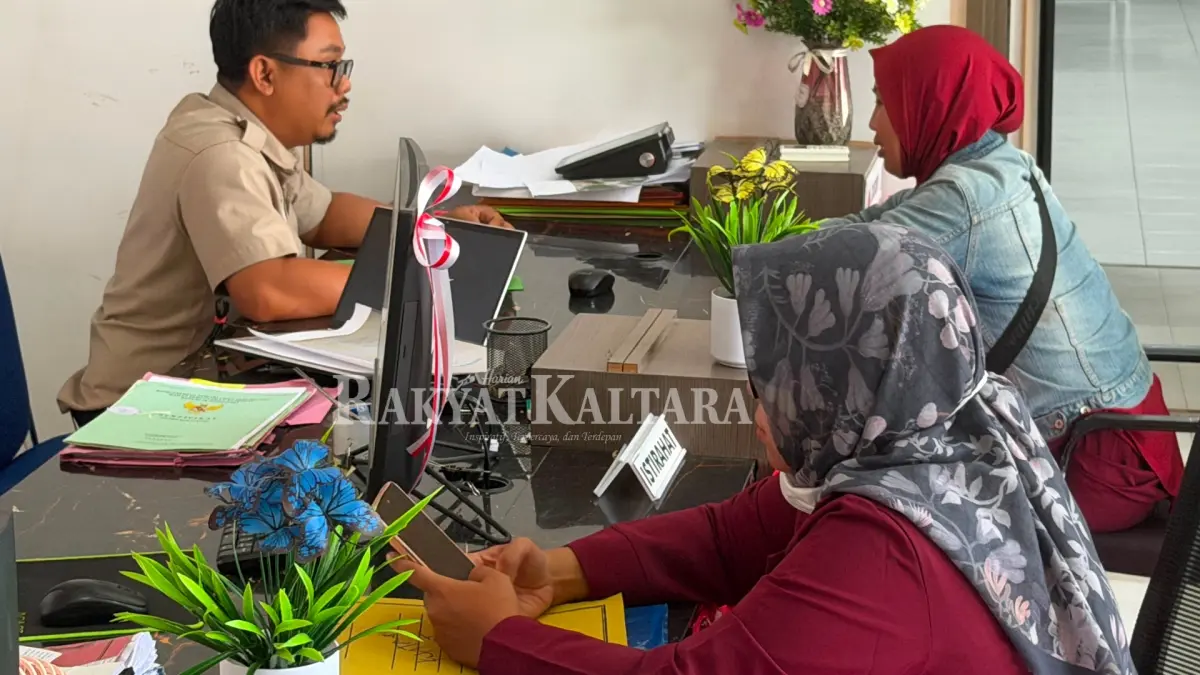
TANJUNG REDEB - Ketua Real Estate Indonesia (REI) Berau Yunn Lee, menerima banyak keluhan dari beberapa anggota REI Berau, terkait pengurusan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) di Badan Pendapatan Daerah (Bapenda) Berau.
Dijelaskannya, pengurusan BPHTB diperlukan untuk melakukan legalisasi lahan menjadi Sertifikat Hak Milik (SHM). Tapi dalam prosesnya, yang menjadi keluhan adalah penerapan Nilai Perolehan Objek Pajak (NPOP). Sebab pengenaan nilai BPHTB yang dilakukan Bapneda Berau selalu mengacu pada nilai pasar.
Padahal dalam aturannya, jika perolehan tanah dilakukan berdasarkan transaksi jual beli, maka dasar penetapan BPHTB adalah nilai transaksi jual beli tersebut. “Berapapun nilainya (transaksi jual beli),” terangnya kepada Berau Post baru-baru ini.
Dijelaskannya, acuan menggunakan nilai pasar memang juga bisa digunakan. Tapi itu untuk tanah yang diperoleh masyarakat bukan dari hasil jual beli. Misal mendapat warisan, memenangkan lelang, atau mendapat hibah, maka pengurusan BPHTP-nya akan mengacu pada nilai pasar. “Karena tidak ada transaksi jual beli di situ,” ujarnya.
Yunn Lee menerangkan, ketika pihaknya melakukan pengurusan di Bapenda, kerap kali mendapat jawaban bahwa pihak Bapenda akan melalukan verifikasi lapangan. Verifikasi lapangan yang dilakukan pun, hanya dengan mengecek harga pasaran tanah di wilayah yang diajukan, serta berkoordinasi dengan ketua RT setempat. Sehingga ditetapkan dasar nilai pengenaan BPHTB tidak merujuk pada nilai transaksi jual beli.
Namun menurut Yunn Lee, jika harus melakukan verifikasi lapangan, maka tim yang diturunkan haruslah yang memiliki kompetensi dan otoritas dalam menetapkan nilai pasar atau proses penaksiran tersebut. “Harusnya tim appraisal,” katanya.
Penetapan itu seharusnya bisa melalui pejabat berwenang atau orang dengan lisensi khusus, sehingga data yang dikeluarkan terverifi kasi dan bisa dipercaya. Namun, pada kenyataannya, proses appraisal sendiri yang diklaim Bapenda Berau dengan melakukan visitasi dan mewawancarai masyarakat di sekitar objek pajak.
Hal ini akan berdampak panjang kedepannya jika tetap menggunakan patokan pertama. Yunn Lee memberikan gambaran, jika seseorang baik sebagai Aparatur Sipil Negara (ASN) atapun sebagai masyarakat sipil, melaporkan harta kekayaannya, baik dalam bentuk Laporan Harta Kekayaan Pejabat Negara (LHKPN) bagi ASN atau Surat Pemberitahuan Pajak Terhutang (SPPT) bagi masyarakat sipil, maka akan menyebabkan ketidaksinambungan antara data laporan yang diserahkan dengan kekayaan nyatanya.
“Misal kita beli tanah 1 hektare dengan harga Rp 10.000 per meter, maka harganya Rp 100 juta. Ketika diajukan dibilang tidak bisa, sehingga secara data mengikuti harga pasar yang semisal nilainya menjadi Rp 309 juta. Ini akan jadi temuan atau kecurigaan nanti, bagaimana orang dengan kekayaan Rp 100 juta membeli objek dengan nilai 3 kali lipat dari hartanya,” urainya.
Selain itu, nantinya tentu akan berdampak pada pembayaran pajak turunannya, dimana mengambil nilai dari harga yang tidak sebenarnya. Tentu bagi pengusaha hal itu akan merugikan, sebab mereka harus membayar pajak serta turunannya berdasarkan nilai yang tidak sebenarnya, apalagi nilainya melambung tinggi.
Apalagi saat ini, tengah marak pengurusan sertifikat tanah melalui Program Pendaftaran Tanah Sistematis Lengkap (PTSL) yang memerlukan dokumen BPHTB sebagai syarat kepengurusan berkas nantinya. Menurut Yunn Lee, hal ini membebani masyarakat secara umum juga, jika penetapan harga yang digunakan tidak representatif.
“Hancur nggak mereka yang urus PTSL ini kalau penetapannya tidak jelas?,” tanya Yunn Lee.
Sebab, sebagian masyarakat dirasa tidak mengetahui jika pengurusan SHM melalui PTSL meski tidak membayar proses administrasinya, namun tetap harus melunasi PBB-P2 yang menjadi kewajiban serta mengurus pembayaran BPHTB yang penetapan nilainya dirasa masih belum jelas.
“Sebab ada kolega saya cukup menyesal mengurus PTSL, niat hati melegalisasi aset tetapi dalam pengurusan BPHTB justru mengagetkannya dengan biaya yang tidak masuk akal. Apalagi lahan yang diurus hanya lahan berkebun dan tidak berniat dijual,” ujarnya.
Dirinya menegaskan, asas perpajakan di Indonesia mengacu pada Self Assessment, atau seorang wajib pajak mendeklarasikan harta kekayaannya untuk dikenakan pajak.
Menurutnya, hal itu seharusnya diterima, kecuali Yunn Lee menggarisbawahi, jika di kemudian hari terjadi temuan bahwa nilai yang dilaporkan tidak sebenarnya.
“Data yang kita sajikan harus diterima dulu, tidak bisa ditolak-tolak. Kecuali ada temuan, baru mereka berhak mencari tahu,” jelasnya.
Dikatakannya tidak bisa sepenuhnya dipercaya. Sebab karakteristik masyarakat terhadap transaksi jual beli ini beragam. Dimana jika seseorang membutuhkan dana, maka penjualan tanahnya bisa jadi dilepas dengan harga di bawah nilai pasar, akan tetapi jika penjual tidak terlalu menbutuhkan dana, maka harga jual bisa saja naik di atas nilai pasarnya.
Sehingga, ketika itu dijadikan rujukan tidak bisa serta-merta diikuti begitu saja. “Kalau merujuk ke sana, itukan bukan gerak kaku,” pungkasnya.
Terpisah, Kepala Badan Pendapatan Daerah (Bapenda) Berau, Djupiansyah Ganie, menuturkan, dalam pengurusan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) dikenakan sebesar 5 persen dari nilai jual yang ada. Dimana penetapan tersebut bisa dilakukan dengan mengacu pada Nilai Perolehan Objek Pajak (NPOP) yang terdiri dari Nilai Transaksi Jual atau Nilai Jual Pasar. “Penetapan nilai BPHTB dari sana juga (NPOP),” ujarnya, Senin (27/5).
Namun, petugas Bapenda Berau bisa melakukan verifikasi lanjutan apabila nilai jual yang dilaporkan jauh dari kewajaran. Sehingga, hal itu terindikasi laporan palsu saat pengurusan BPHTB. “Ketika ada pengurusan, ternyata nilainya mencurigakan. Maka kami akan lakukan verifikasi. Sehingga yang ditetapkan nanti adalah nilai yang wajar,” ungkapnya.
Sebab, kerap kali ditemukan masyarakat atau wajib pajak yang hendak mengurus BPHTB, namun tidak mencantumkan nilai yang sebenarnya saat melakukan pengurusan. “Ini yang kami khawatirkan justru jadi temuan saat pemeriksaan baik BPK atau Inspektorat,” tuturnya.
Penetapan nilai yang akan dijadikan acuan pembayaran BPHTB kerap memunculkan kebingungan bagi wajib pajak. Hal itu biasanya terjadi lantaran wajib pajak tidak mengurus secara langsung atau melalui perwakilan. Sehingga, segala informasi terkait pengurusan BPHTB yang bersangkutan merasa tidak cocok.
“Sehingga lebih baik jika untuk kepengurusan BPHTB ini dilakukan secara langsung oleh wajib pajaknya,” terangnya.
Pada prinsipnya, wajib pajak akan melaporkan kepengurusan BPHTB. Nantinya, Bapenda Berau akan menerima pemberkasan yang didalamnya terdapat informasi nilai jual transaksi penjualan tanah dan bangunan tersebut. Nilai tersebutlah yang nantinya akan diverifikasi, melihat riwayat transaksi di sekitar lahan, lokasi, serta Nilai Jual Objek Pajak (NJOP) di wilayah tersebut.
“Di situ akan terlihat, apakah wajar yang dilaporkan dengan hal di lapangan,” ungkapnya.
Djupie juga menuturkan, kerap kali pihaknya mendapati wajib pajak tidak melaporkan secara nyata nilai transaksi yang dilakukan. Sehingga, hal itu menjadikan tim di Bapenda Berau akan melakukan verifikasi sehingga akan terlihat, apakah yang diajukan telah sesuai atau tidak.
“Disitulah nanti, akan diambil kebijakan sehingga mendapatkan angka yang wajar,” ungkapnya.
Kendati demikian, wajib pajak yang merasa yakin dengan nilai jual transaksi dan bersikeras menggunakan nilai tersebut bisa saja tetap dilakukan, akan tetapi nantinya wajib pajak akan diminta membuat surat pernyataan, bahwa penetapan dilakukan dengan harga transaksi yang sebenarnya.
Surat pernyataan dari wajib pajak akan menjadi acuan dan pegangan bagi Bapenda Berau, jika di kemudian hari ketika dilakukan pemeriksaan, baik dari Badan Pemeriksa Keuangan (BPK) ataupun Inspektorat Berau, yang menyatakan jika objek pajak tersebut dinilai membayar BPHTB di bawah nilai kewajaran, maka akan dilakukan pemberitahuan melakukan kekurangan pembayaran.
“Konsekuensinya seperti itu, begitupun sebaliknya. Jika dinilai ternyata kelebihan pembayaran, maka kami yang akan melakukan pengembalian,” terangnya.
Djupie menegaskan, pada dasarnya jika wajib pajak mengurus keperluan secara mandiri, maka informasi terkait dapat tersampaikan dengan baik. Sehingga wajib pajak dapat mengakses informasi secara utuh pada saat pengurusan BPHTB tersebut.
“Kami menyarankan akan lebih baik jika pengurusan itu dilakukan secara langsung oleh wajib pajak,” pungkasnya. (sen/sam)